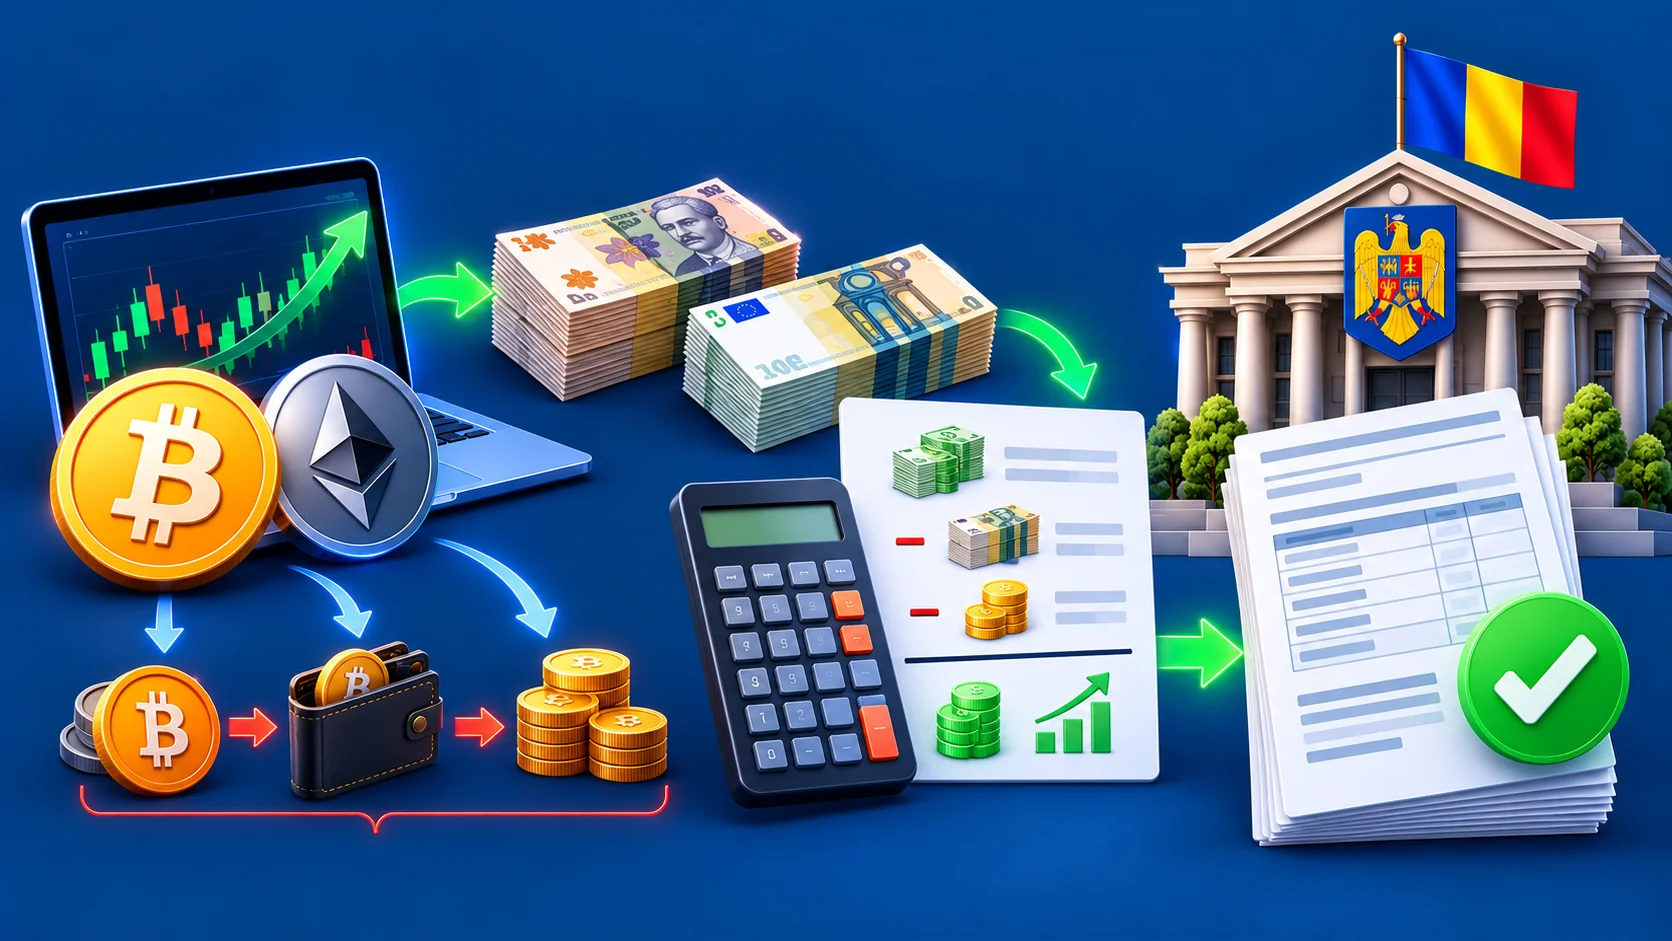
Impozitul pe profitul din crypto se calculează pentru fiecare vânzare: prețul încasat în lei minus costul de achiziție al monedelor vândute și minus comisioanele directe. Toate sumele în valută se transformă în lei la cursul BNR din ziua fiecărei operațiuni. Pe câștigul impozabil aplici 10% pentru vânzările din 2025 sau 16% pentru cele din 2026.
Vânzările: ce intră în calculul impozitului
În calcul intră fiecare operațiune prin care ai transferat monede virtuale și ai primit în schimb bani sau un bun: vânzarea pe lei, euro sau dolari și plata în crypto. Fiecare astfel de operațiune are propriul câștig sau propria pierdere, iar pragul de neimpozitare de 200 lei se judecă tot la nivel de tranzacție.
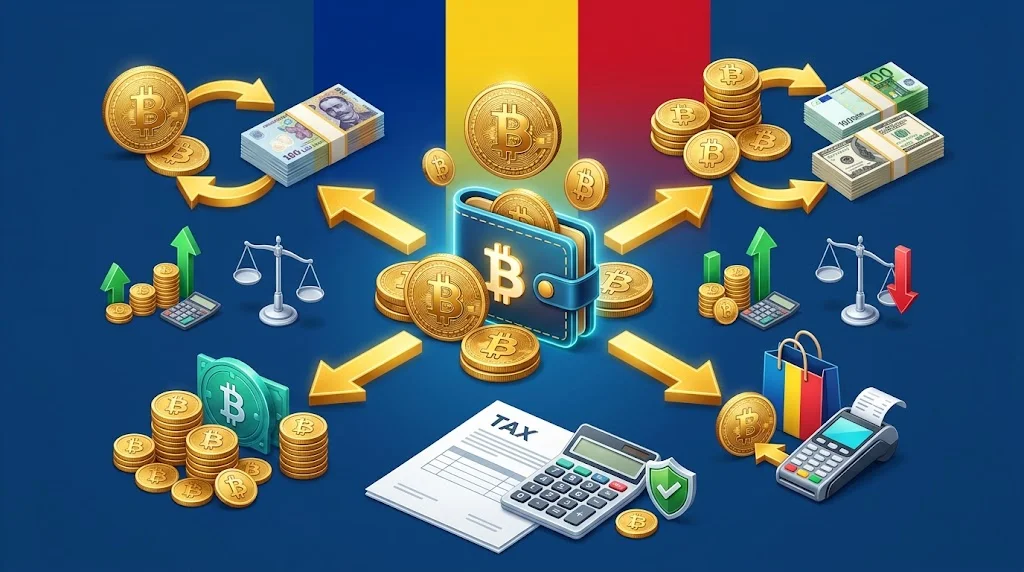
Taxele crypto se calculează deci pe evenimente, nu pe evoluția portofoliului. Dacă la 31 decembrie portofoliul tău valorează dublu față de cât ai investit, dar nu ai vândut nimic, câștigul nerealizat nu se impozitează. Invers, poți avea un portofoliu pe minus și totuși o vânzare cu câștig care trebuie declarată.
| Câmp | Exemplu | De ce contează |
|---|---|---|
| Data | 03.04.2026 | Stabilește anul fiscal, cota și cursul BNR. |
| Activul și cantitatea | 0,06 BTC | Arată ce loturi de cumpărare consumi. |
| Suma încasată | 5.400 EUR | Prețul de vânzare, înainte de comision. |
| Comisionul | 10,80 EUR | Cost direct, deductibil. |
| Cursul BNR | 5,0800 (ilustrativ) | Transformă totul în lei. |
Schimbul direct BTC → ETH este punctul în care interpretările diferă. O lectură îl tratează ca transfer impozabil la valoarea de piață din acea zi; alta amână impozitarea până la ieșirea în monedă fiduciară. Fiindcă ANAF nu a publicat o poziție cu exemple, păstrează valoarea în lei a fiecărui schimb, ca să poți calcula în ambele variante.
Costul de achiziție: FIFO sau cost mediu
Costul de achiziție este ce ai plătit, în lei, pentru exact monedele pe care le vinzi. Când ai cumpărat aceeași monedă de mai multe ori la prețuri diferite, ai nevoie de o regulă care să spună din ce cumpărare provin monedele vândute.
| Criteriu | FIFO (primul intrat, primul ieșit) | Cost mediu ponderat |
|---|---|---|
| Cum funcționează | Vinzi întâi monedele cumpărate primele | Fiecare unitate are costul mediu al tuturor cumpărărilor anterioare |
| Pe piață în creștere | Cost mai mic, câștig mai mare | Câștig de obicei mai mic decât la FIFO |
| Ușurința verificării | Fiecare vânzare se leagă de loturi concrete | Un singur cost pe unitate, dar se recalculează la fiecare cumpărare |
| Folosire în software | Opțiune standard în majoritatea instrumentelor | Disponibilă în multe instrumente |
De ce mulți aleg FIFO
- Este ușor de explicat la un control: fiecare vânzare are loturile ei.
- Rezultatul nu se schimbă când adaugi cumpărări ulterioare.
Ce trebuie să eviți
- Schimbarea metodei de la un an la altul pentru a obține un impozit mai mic.
- Amestecarea monedelor de pe platforme diferite fără un istoric unic.
Indiferent de metodă, comisionul de cumpărare se adaugă la costul lotului. Dacă vinzi doar o parte dintr-un lot, comisionul lotului se împarte proporțional cu cantitatea vândută.
Comisioanele: ce se scade și ce nu
Se scad costurile directe ale tranzacției: comisionul de cumpărare (prin costul lotului) și comisionul de vânzare plătite platformei. Nu se scad cheltuielile generale — abonamente la aplicații de analiză, echipamente, internet sau cursuri.
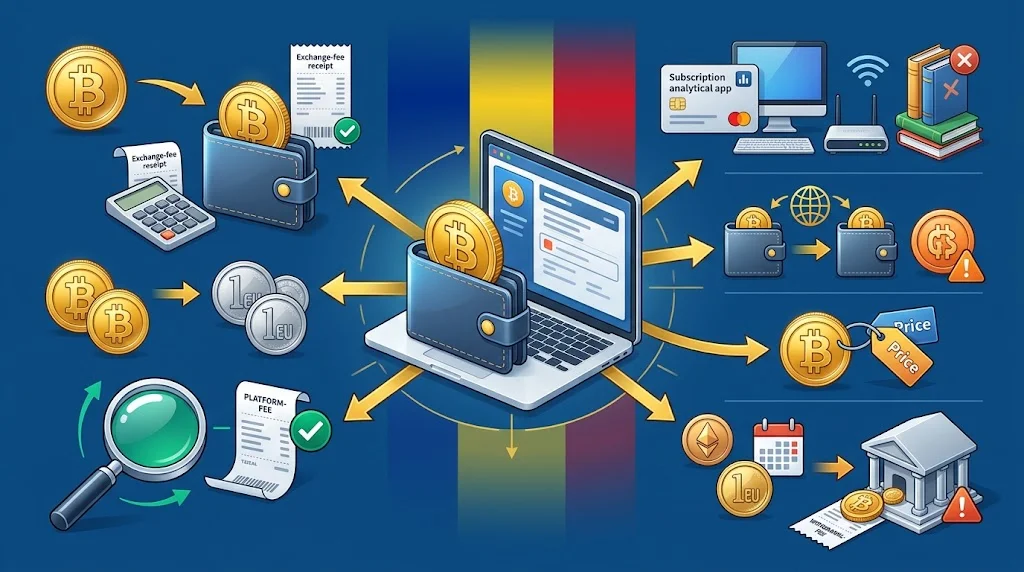
- Spread-ul inclus în preț nu apare separat pe extras; e deja reflectat în prețul de cumpărare sau vânzare, deci nu îl mai scazi o dată.
- Taxa de rețea la transferul între portofelele tale nu ține de o vânzare; tratamentul ei ca cost direct este discutabil, iar în varianta prudentă nu o scazi.
- Comisionul plătit în crypto (de exemplu în tokenul platformei) se evaluează în lei la data plății.
- Comisioanele de retragere în cont bancar țin de mișcarea banilor după vânzare, nu de transferul monedei virtuale.
Cursurile de schimb BNR
Orice sumă în euro sau dolari se transformă în lei la cursul de schimb comunicat de BNR, valabil la data operațiunii — ghidul ANAF vorbește despre cursul valabil la momentul încasării prețului. Cumpărarea se convertește la cursul din ziua cumpărării, vânzarea la cursul din ziua vânzării. Nu folosi cursul mediu anual și nici cursul aplicat de bancă sau de platformă.
Diferența contează: un câștig de zero în euro poate deveni câștig impozabil în lei dacă leul s-a depreciat între cumpărare și vânzare, și invers. Cursurile se iau din arhiva publicată pe site-ul BNR; pentru zilele nelucrătoare se folosește ultimul curs comunicat.
După ce ai cifrele în lei, completarea rândurilor din formular e descrisă în ghidul despre declararea veniturilor din criptomonede.
Calculator CSV: câștigul anual în RON
Lipește tranzacțiile în format CSV, câte una pe rând: data,tip,activ,cantitate,valoare,comision,moneda,curs_bnr. Tip: cumparare sau vanzare. Valoarea și comisionul sunt în moneda indicată; pentru RON pune cursul 1. Acceptă și separator „;” cu zecimale cu virgulă. Datele precompletate sunt demonstrative, cu cursuri ilustrative.
Exemplu de control: cum verifici rezultatul pe datele tale
Ca să ai încredere în orice calculator — inclusiv în al nostru — refă de mână o vânzare. Mai jos este vânzarea de BTC din datele demo, cu metoda FIFO. Cursurile sunt ilustrative, nu cursuri BNR reale.
- Încasarea în lei5.400 EUR × 5,0800 = 27.432,00 lei.
- Loturile consumate (FIFO)0,05 BTC din cumpărarea din 10.11.2025 (4.200 EUR × 5,0850 = 21.357,00 lei) și 0,01 BTC din cumpărarea din 14.02.2026 (o treime din 2.400 EUR = 800 EUR × 5,0900 = 4.072,00 lei). Cost: 25.429,00 lei.
- Comisioanele de cumpărare atribuite8,40 EUR × 5,0850 = 42,71 lei, plus o treime din 4,80 EUR × 5,0900 = 8,14 lei. Total 50,86 lei.
- Comisionul de vânzare10,80 EUR × 5,0800 = 54,86 lei.
- Câștigul27.432,00 − 25.429,00 − 50,86 − 54,86 = 1.897,28 lei.
Dacă refaci toate cele trei vânzări, vei obține un câștig la BTC de 1.897,28 lei, o pierdere la prima vânzare de ETH de aproximativ 820 lei și un câștig de aproximativ 869 lei la a doua. Suma diferențelor pozitive (varianta prudentă) este de circa 2.766 lei, deci un impozit de circa 443 lei la 16%; dacă pierderea ar fi compensată, câștigul net ar fi de circa 1.946 lei. Calculatorul afișează ambele cifre, ca să vezi exact cât depinde rezultatul de interpretare.
Erori frecvente când verifici pe datele proprii
- Istoricul începe în anul fiscal curent, iar cumpărările vechi lipsesc — costul pare zero și câștigul este umflat.
- Monedele primite prin transfer de pe altă platformă apar fără cost; trebuie preluat costul din platforma de origine.
- Cantitățile sunt rotunjite diferit în extrase; diferențele mici de cantitate generează avertismente.
- Cursul folosit este al platformei, nu al BNR.
Pentru un rezumat al regulilor, al pragurilor și al CASS revino la ghidul despre impozitul crypto în România.
Rulează calculul pe propriile tranzacții
Înlocuiește datele demo cu exportul tău, alege anul și metoda și compară varianta prudentă cu cea compensată.
Întrebări frecvente
Ce cost de achiziție folosesc pentru crypto primit gratuit sau prin airdrop?
Legea nu are o regulă dedicată pentru airdrop sau recompense. Unii specialiști folosesc costul zero, alții valoarea de piață la primire. Notează valoarea în lei la data primirii și cere o opinie înainte de vânzare.
Pot folosi cursul BCE în loc de cursul BNR?
Nu. Ghidul ANAF cere conversia la cursul de schimb al BNR; cursul BCE sau cel al platformei poate da diferențe de câțiva lei la fiecare tranzacție.
Calculul se face pe fiecare monedă separat?
Da. Costul de achiziție se urmărește separat pentru fiecare activ (BTC, ETH etc.), iar câștigurile rezultate se adună apoi la nivel de an.
Dacă greșesc metoda de cost, ce risc?
Riscul real este inconsecvența: o metodă schimbată de la an la an sau aplicată doar pe unele monede poate duce la impozit subdeclarat și la diferențe stabilite la control. Alege o metodă, documenteaz-o și păstreaz-o.