Câștigurile din criptomonede se trec în declarația unică (formularul 212), în Capitolul I, la veniturile din alte surse — punctul pentru art. 114 alin. (2) lit. m) din Codul fiscal. Completezi venitul brut, cheltuielile (costul de achiziție plus comisioanele), câștigul net și impozitul, apoi verifici dacă datorezi CASS. Termenul pentru declarație și plată este 25 mai: 2026 pentru câștigurile din 2025, 2027 pentru cele din 2026.
Cine depune declarația unică pentru crypto
Depui declarația unică pentru crypto dacă ești persoană fizică rezidentă în România și ai realizat în anul anterior câștiguri impozabile din transferul de monede virtuale. Pentru că platformele nu rețin impozit la sursă, obligația de a calcula și declara câștigul îți aparține integral.
Practic, ești în această situație dacă în anul fiscal ai vândut crypto pe lei, euro sau dolari, ai plătit un bun sau un serviciu în crypto, ori ai făcut operațiuni pe care consultantul tău le tratează drept transfer impozabil. Nu ai obligație pentru crypto dacă doar ai cumpărat și ai păstrat monedele, sau dacă toate câștigurile au fost sub 200 lei pe tranzacție și nu au depășit 600 lei în total pe an.
| Situația ta în anul fiscal | Depui pentru crypto? | Observație |
|---|---|---|
| Doar cumpărări și deținere | Nu | Păstrează totuși dovezile de cost pentru anii în care vei vinde. |
| 3 vânzări, câștiguri de 80, 120 și 150 lei | Nu | Fiecare sub 200 lei, total 350 lei ≤ 600 lei. |
| 5 vânzări cu câte 150 lei câștig | Da | Total 750 lei — se depășește plafonul anual, se impozitează tot. |
| O vânzare cu 2.500 lei câștig | Da | Câștig peste 200 lei pe tranzacție. |
| Vânzări doar cu pierdere | De regulă nu | Nu există câștig impozabil; confirmă cu un specialist dacă ai și alte venituri de declarat. |
Dacă nu știi încă cifrele, începe cu calculul câștigului din fișierul de tranzacții și revino aici cu totalurile.
Ce secțiuni din formularul 212 completezi
Pentru crypto te interesează Capitolul I, cel cu veniturile realizate și contribuțiile datorate pentru anul anterior. În interiorul lui, câștigul se trece la veniturile din alte surse, pe punctul care trimite la art. 114 alin. (2) lit. m) — litera din Codul fiscal care privește transferul de monedă virtuală, potrivit broșurii ANAF.
- Datele de identificareCNP, nume, adresă de domiciliu fiscal. În SPV o parte se precompletează.
- Capitolul I, Secțiunea 1 — venituri realizate din RomâniaSubsecțiunea pentru venituri impuse în sistem real; în partea A alegi categoria „alte surse definite conform art. 114” și subpunctul corespunzător lit. m).
- Partea B a aceleiași subsecțiuni — calculul impozituluiRândurile: venit brut, cheltuieli deductibile, câștig net anual, pierdere, câștig net anual impozabil, impozit anual datorat.
- Secțiunea pentru CASS din Capitolul ITotalizezi veniturile extrasalariale și alegi baza: 6, 12 sau 24 salarii minime.
- Secțiunea de sinteză a obligațiilorFormularul centralizează impozitul și contribuțiile de plată.
Exemplu de completare, rând cu rând, pe date demonstrative
Scenariul de mai jos este construit de redacție pe cifre fictive, ca să vezi legătura dintre calcul și rândurile formularului. Nu provine dintr-un cont real și nu reprezintă o declarație depusă.
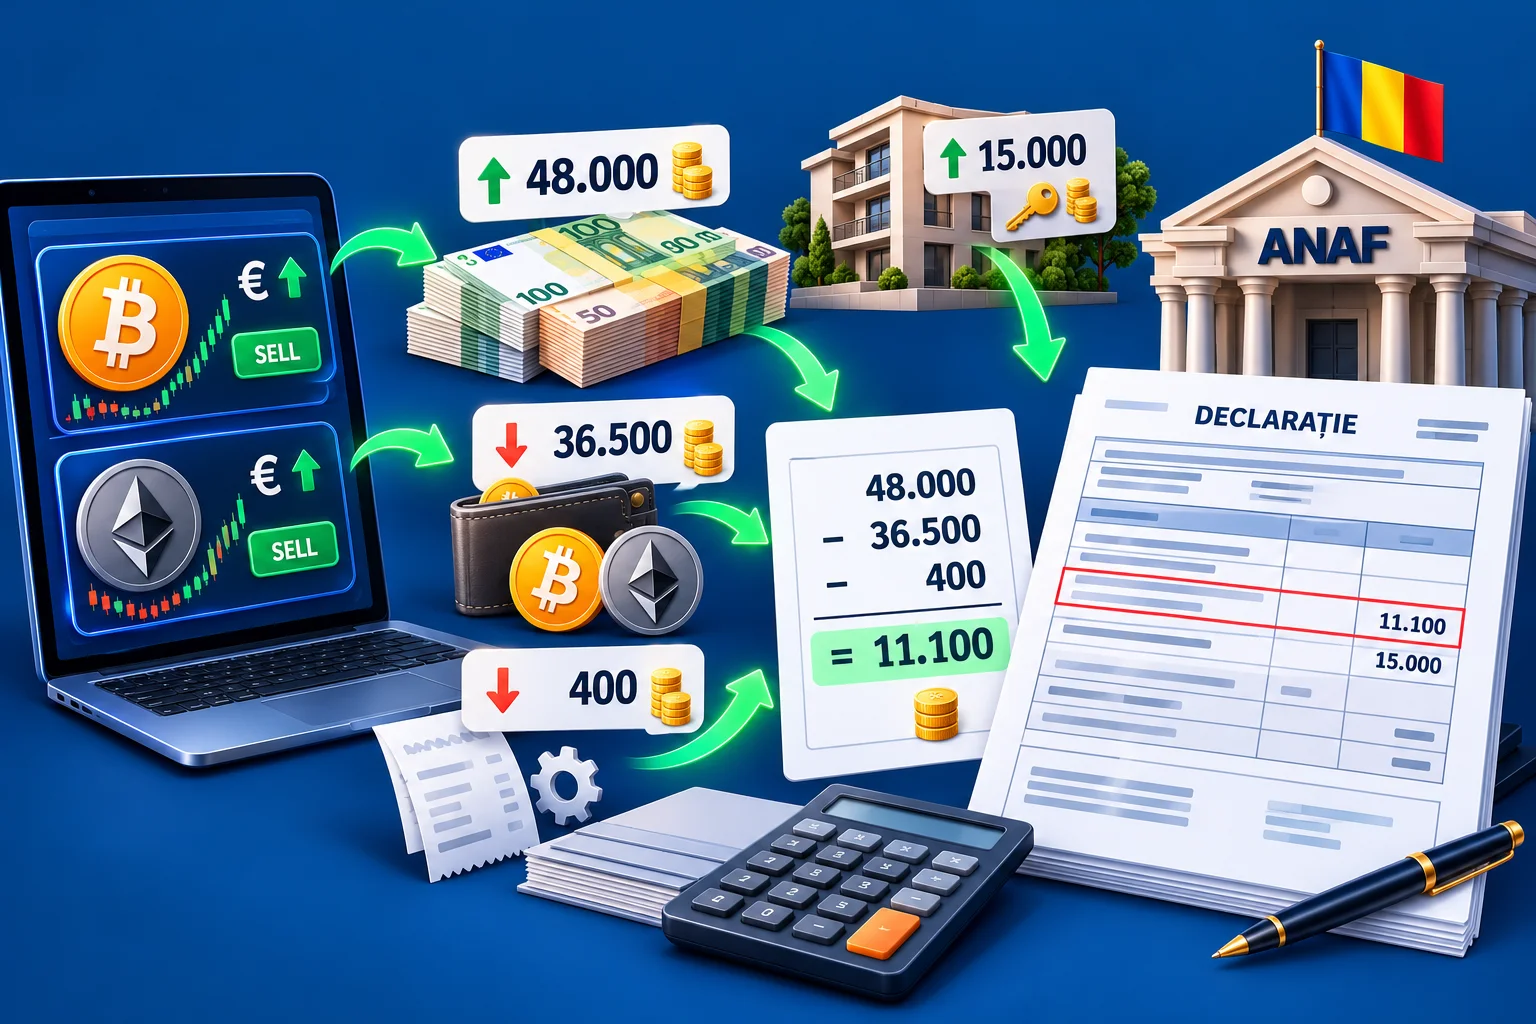
Ioana, rezidentă în București, a vândut în 2026 Bitcoin și Ethereum pe euro, pe o platformă online. Convertite în lei la cursul BNR din fiecare zi de vânzare, încasările sunt de 48.000 lei. Costul de achiziție al monedelor vândute, convertit la cursurile din zilele de cumpărare, este de 36.500 lei, iar comisioanele de cumpărare și vânzare însumează 400 lei. Toate vânzările au fost cu câștig. Mai are un venit net din chirii de 15.000 lei.
| Loc în formular | Rând / câmp | Valoare (lei) | De unde vine cifra |
|---|---|---|---|
| Cap. I, Secț. 1, Subsecț. 1, A | Categoria: alte surse — art. 114 alin. (2) lit. m) | — | Selecție de categorie |
| Cap. I, Secț. 1, Subsecț. 1, B | 1. Venit brut | 48.000 | Suma prețurilor de vânzare în lei |
| idem | 2. Cheltuieli deductibile | 36.900 | 36.500 cost de achiziție + 400 comisioane |
| idem | 3. Câștig net anual | 11.100 | 48.000 − 36.900 |
| idem | 4. Pierdere netă anuală | 0 | Nu există pierdere |
| idem | 5–6. Pierderi reportate / compensate | — | Nu se aplică acestui scenariu |
| idem | 7. Câștig net anual impozabil | 11.100 | Peste plafonul de 600 lei, deci integral impozabil |
| idem | 9. Impozit anual datorat | 1.776 | 16% × 11.100 |
| Cap. I, secțiunea CASS | Total venituri extrasalariale | 26.100 | 11.100 crypto + 15.000 chirii |
| idem | Baza de calcul | 24.300 | Între 6 și 12 salarii minime → 6 × 4.050 |
| idem | CASS datorată | 2.430 | 10% × 24.300 |
| Sinteza obligațiilor | Total de plată | 4.206 | 1.776 impozit + 2.430 CASS (fără impozitul pe chirii) |
Date fictive. Numerotarea rândurilor urmează modelul formularului din Ordinul ANAF 1929/2025; impozitul pe chirii se calculează separat, la categoria lui, și nu e inclus în total. Dacă Ioana ar fi realizat câștigul în 2025, impozitul ar fi 10% × 11.100 = 1.110 lei.
Ce se schimbă în variante apropiate
- Fără venitul din chirii: totalul pentru CASS ar fi 11.100 lei, sub 24.300 lei — CASS nu se datorează, iar plata scade la 1.776 lei.
- Cu o vânzare în pierdere de 2.000 lei: în varianta prudentă rândurile rămân la fel (se iau doar diferențele pozitive). Dacă ți se recomandă compensarea, câștigul net ar fi 9.100 lei. Notează-ți metoda aleasă și argumentul.
- Cu sume încasate în dolari: calculul este identic, doar cursul BNR folosit e cel pentru USD din fiecare zi.
Plata impozitului și a CASS
Impozitul pe câștigurile crypto și CASS se plătesc până la același termen ca declarația: 25 mai inclusiv din anul următor. Nu ai rate sau plăți anticipate pentru acest venit — suma din sinteza declarației se achită o singură dată, integral sau mai devreme.
| Modalitate | Când e potrivită | Atenție la |
|---|---|---|
| Online, din SPV sau ghiseul.ro, cu cardul | Plată rapidă, cu dovadă imediată | Verifică suma față de sinteza declarației. |
| Ordin de plată bancar | Plăți mai mari sau din contul unei bănci care nu e integrată cu SPV | Contul și detaliile beneficiarului le iei din instrucțiunile ANAF ale anului. |
| La ghișeul Trezoreriei, numerar sau card | Dacă preferi plata fizică | Păstrează chitanța. |
| Mandat poștal | Alternativă fără cont online | Data plății este data poștei; nu lăsa pe ultima zi. |
Dacă plătești după 25 mai, curg dobânzi și penalități de întârziere pe zi, conform Codului de procedură fiscală. Dacă descoperi după depunere o greșeală, depui o declarație rectificativă pe același formular. Calculul de bază pentru suma pe care o plătești este explicat pe pagina despre regulile impozitului crypto în România.
Greșeli de completare care atrag notificări
Cele mai multe probleme apar nu din calcul, ci din încadrarea greșită în formular.
- Câștigul trecut la „transfer de titluri de valoare”. Criptomonedele nu sunt titluri de valoare; regula pentru reportarea pierderilor de acolo nu li se aplică.
- Doar câștigul net, fără venit brut și cheltuieli. Formularul cere toate rândurile; păstrează pentru fiecare cifră o foaie de calcul.
- Cota greșită pentru anul de venit. Pentru 2025 se aplică 10%, pentru 2026 se aplică 16%; programul ANAF verifică formula, dar nu și dacă ai ales anul corect.
- CASS uitată. Mulți salariați presupun că sunt deja asigurați; contribuția pe venituri extrasalariale se calculează separat.
- Sume în euro netransformate. Formularul se completează doar în lei, cu cursul BNR din data fiecărei operațiuni.
Verificarea datelor, greșeli tipice și limite
Înainte să apeși „Trimite” în SPV, verifică cifrele pe două niveluri: datele de intrare (tranzacțiile) și coerența formularului. O declarație corectă matematic poate fi greșită dacă istoricul de tranzacții e incomplet.
- Venitul brut = suma încasărilor în lei; am verificat totalul cu extrasele.
- Cheltuielile includ doar costul monedelor vândute și comisioanele directe.
- Câștigul net = venit brut − cheltuieli; rezultatul coincide cu foaia de calcul.
- Am aplicat cota corectă pentru anul în care am vândut.
- Am adunat toate veniturile extrasalariale pentru CASS.
- Am salvat recipisa electronică și dovada plății.
- Am arhivat extrasele și calculul pentru termenul de prescripție de 5 ani.
Avantajele completării în SPV
- Validare automată a formulei și a câmpurilor obligatorii.
- Recipisă imediată și istoric al declarațiilor.
- Rectificativa se depune din același loc.
Limitele validării automate
- Programul nu știe dacă ai omis o platformă sau o vânzare.
- Nu verifică metoda de cost aleasă sau cursurile folosite.
- Nu rezolvă încadrarea sursă România / străinătate.
Dacă ai multe tranzacții pe o singură aplicație, merită să vezi ce date îți lipsesc din extrase — un exemplu concret este analizat pe pagina despre ce tranzacții de pe Revolut se declară la ANAF.
Ai nevoie de cifrele pentru rânduri?
Lipește tranzacțiile în calculatorul CSV și obține venitul brut, cheltuielile și câștigul în lei.
Întrebări frecvente
Pot depune declarația unică pe hârtie?
Da. Pe lângă SPV și e-guvernare.ro, formularul se poate depune la registratura administrației fiscale sau prin poștă, cu confirmare de primire. Online primești însă validarea imediat.
Ce fac dacă am uitat să declar câștigurile crypto din anii trecuți?
Poți depune declarația pentru anul respectiv și plăti cu dobânzi și penalități. ANAF poate stabili obligația din oficiu în termenul de prescripție de 5 ani, așa că recuperarea voluntară este de obicei varianta mai ieftină. Discută situația cu un consultant fiscal.
Trebuie să atașez extrasele platformei la declarație?
Nu, formularul nu cere atașamente. Extrasele și calculul se păstrează și se prezintă dacă ANAF le solicită.
Ce se întâmplă dacă depun declarația, dar plătesc mai târziu?
Declarația e la termen, dar pentru suma neachitată curg dobânzi și penalități de întârziere pe zi, de la 26 mai până la data plății.
Surse oficiale
- Ordinul ANAF nr. 1929/2025 — modelul formularului 212 (structura Capitolului I și a rândurilor)
- ANAF — Broșura Declarația unică (termen, modalități de depunere, salariul minim)
- ANAF — Broșura criptomonede (art. 114 alin. (2) lit. m), Capitolul I)
- ANAF — Impozitarea veniturilor din transferul de monedă virtuală (secțiuni, plată)
- ANAF — Modificări fiscale 2026 (cota de 16%)
Surse verificate la 12.10.2026.